"Tell me the difference between stupid and illegal, and I'll have my wife's brother arrested." — The Big Short
Es folgen drei Arten von Aussagen, und die Grafiken halten sie auseinander: belegte Tatsachen aus Primes geprüften Abschlüssen und dem Transaktionsdatensatz von MSCI Real Capital Analytics; Feststellungen des Wiener Insolvenzgerichts und der Insolvenzverwaltung; und unsere eigene Schlussfolgerung, die jede modellierte Zahl hier umfasst. Nichts davon behauptet eine Absicht.
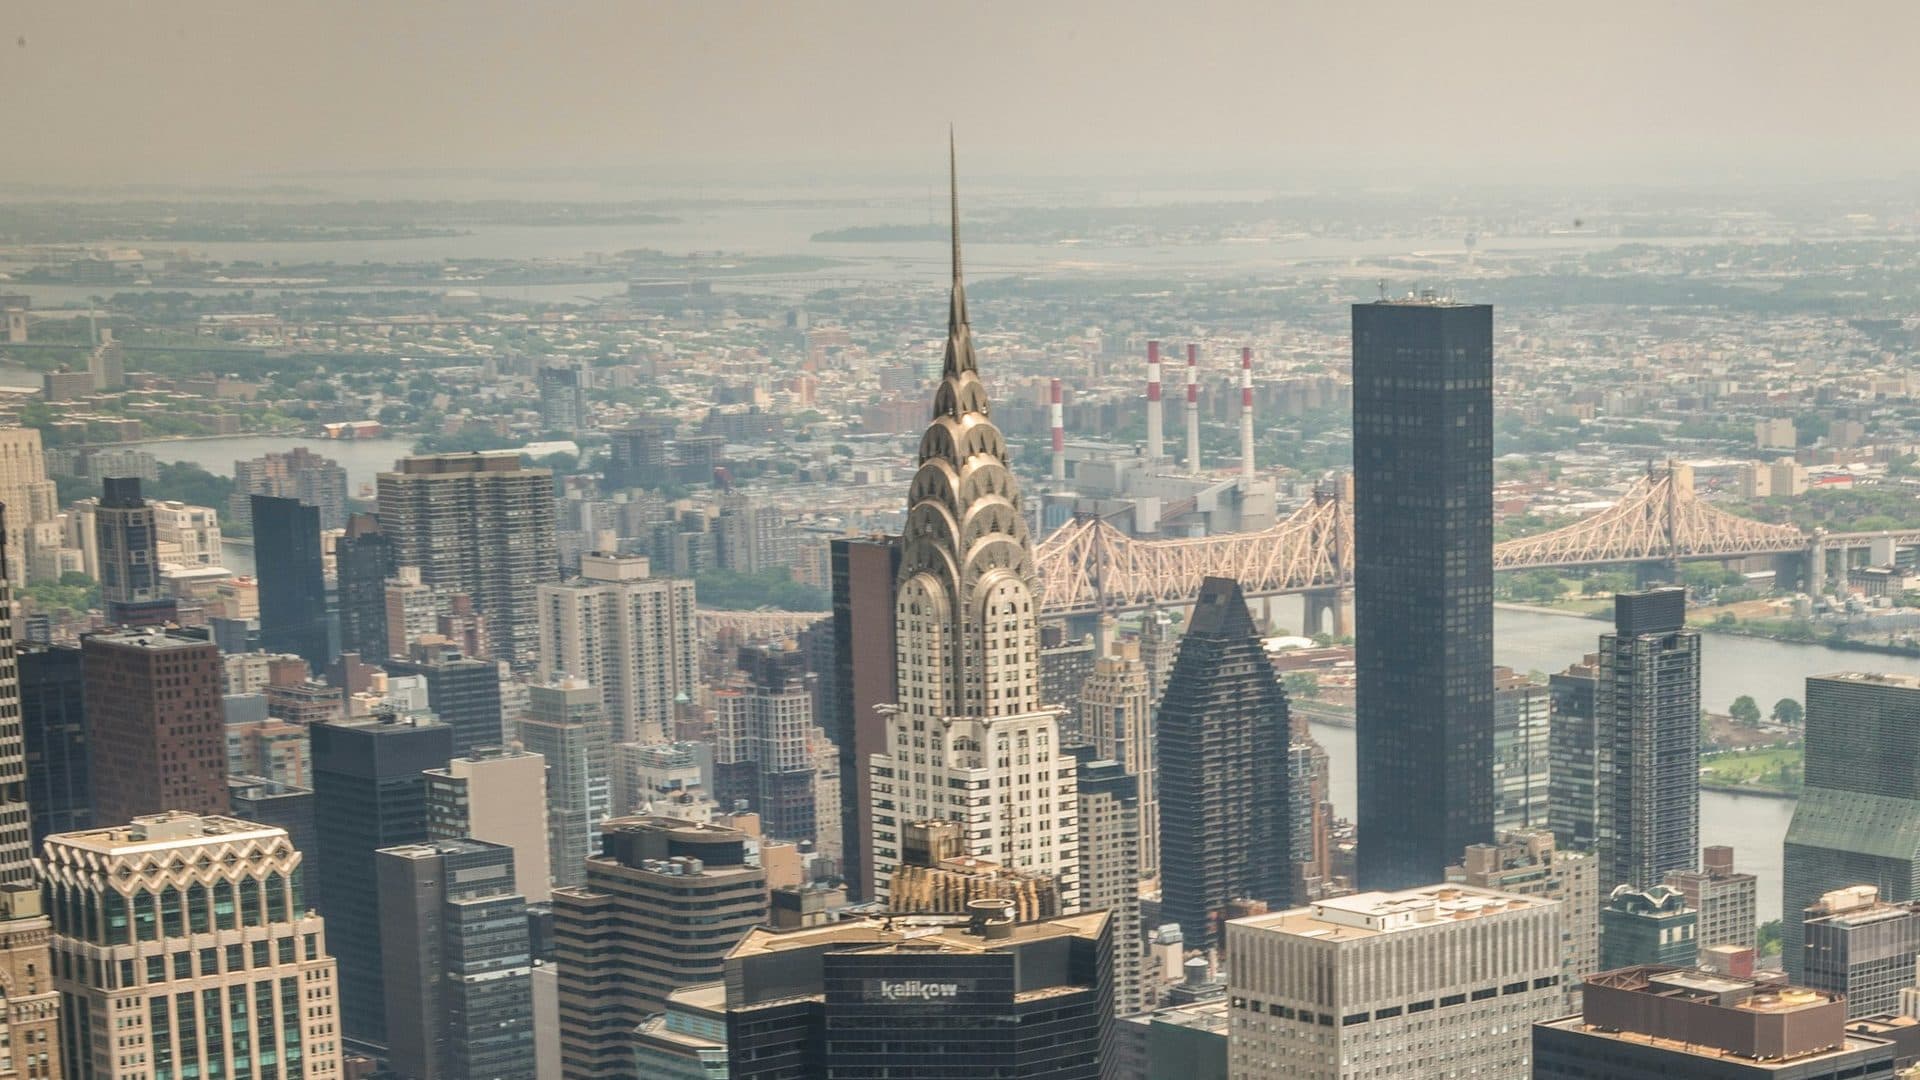
Der Turm auf dem Titelbild gehört zu diesen Ankäufen. Signa und die RFR Holding kauften das Chrysler Building 2019, und Signas Anteil daran lag auf dem Höchststand bei 50%. Der Datensatz führt zwei Chrysler-Beteiligungen, und das Erbbaurecht ist eines der sechs Wahrzeichen, die unter ihrem eigenen lokalen Maßstab bepreist wurden, beim 0,33-Fachen.
Signa zahlte das 1,56-Fache des lokalen Marktes, und mehr dort, wo am meisten floss
Von 197 Signa-Ankäufen ab 2014 mit brauchbarem Preis je Quadratfuß ließen sich 170 einem Vergleichswert zuordnen. Dieser Vergleichswert ist der lokale Marktmedian, und er ist eng gefasst: der Medianpreis je Quadratfuß der 10 bis 20 vergleichbarsten erfassten Verkäufe, wobei Vergleichbarkeit dasselbe Jahr, dasselbe Land, denselben Objekttyp und dieselbe Art der Lage, zentral oder nicht, bedeutet. Als zugeordnet gilt ein Ankauf, sobald sich ein solcher Vergleichsbestand überhaupt bilden lässt: die 27, für die sich keiner fand, tragen keinen Aufschlag und fallen aus jedem Verhältnis hier heraus. Der Median zahlte das 1,56-Fache dieses lokalen Vergleichswerts, die mittlere Hälfte lag zwischen dem 1,00- und dem 2,73-Fachen, und 72,4% zahlten über dem lokalen Median. Nach dem eingesetzten Geld gewichtet steigt der Aufschlag auf das 1,96-Fache: die größten Schecks trugen die größten Aufschläge. Die beiden schwersten Jahre rahmen das Muster ein. 2018 umfasste 74 Ankäufe und 4,07 Mrd. € bei einem Median von 1,42; 2019 umfasste 64 Ankäufe und 3,87 Mrd. € bei 2,73. Der Höchststand 2019 braucht einen Vorbehalt: rund 40 in diesem Jahr erworbene Galeria-Kaufhof-Häuser tragen einen einzigen portfoliozugeordneten Preis von 479,63 USD je Quadratfuß, über sie verteilt, eine einzelne Zuordnung trägt also das Jahr, weshalb auch das obere Quartil exakt dem Median 2019 entspricht.
Alle Jahre als Tabelle anzeigen
| Jahr | Zugeordnete Ankäufe | Medianaufschlag | Alle Ankäufe | Volumen |
|---|---|---|---|---|
| 2013 | 5 | 1,17× | — | — |
| 2014 | 2 | 1,64× | — | — |
| 2015 | 1 | 0,97× | — | — |
| 2016 | 4 | 0,79× | — | — |
| 2017 | 8 | 1,80× | — | — |
| 2018 | 66 | 1,42× | 74 | 4,07 Mrd. € |
| 2019 | 56 | 2,73× | 64 | 3,87 Mrd. € |
| 2020 | 15 | 1,07× | — | — |
| 2021 | 1 | 2,43× | — | — |
| 2022 | 3 | 0,54× | — | — |
| 2023 | 9 | 2,56× | — | — |
Die drei Galeria-Kaufhof-Ankäufe von 2023 sind die am besten belegten der späten Ankäufe, und alle übertreffen denselben Vergleichswert von 431 USD: Hohe Straße in Köln beim 3,21-Fachen, Frankfurter Hauptwache beim 2,84-Fachen und Düsseldorf beim 2,56-Fachen. Der Datensatz bewertet diese Gebäude mit 429 Mio. €, 294 Mio. € und 221 Mio. €, erworben hat Signa jeweils aber einen Anteil von 20%, also rund 86 Mio. €, 59 Mio. € und 44 Mio. €. Alle drei Preise sind als gutachterlich bewertet eingestuft, also bewertet statt am Markt realisiert.
Nur 3 der 197 Preise tragen MSCIs Güte „bestätigt“, dies ist also eine Verteilung von Schätzungen und nicht von festgestellten Preisen, und die Mediane für 2021 und 2022 beruhen auf 1 und 3 Beobachtungen. Was Bestand hat, ist die zentrale Tendenz über 170 zugeordnete Ankäufe, in den Jahren, in denen das meiste Geld bewegt wurde.
Nimmt man die Wahrzeichen heraus, steigt der Aufschlag
Jedes Verhältnis oben ist ein Vergleich von Gleichem mit Gleichem: der Maßstab ist der lokale Markt, wie er stand, als Signa kaufte, abgelesen an den 10 bis 20 vergleichbarsten Verkäufen aus einem Bestand, der typischerweise 208 erfasste Verkäufe umfasst. Was die drei Schlüssel nicht kontrollieren, sind Baualter, Größe und Qualität.
Benkos Einwand lautete durchgehend, viele dieser Gebäude hätten keinesgleichen: ein Flaggschiff-Warenhaus an der Hauptstraße einer Hauptstadt oder ein 1576 begonnenes Gebäude am Münchner Marienplatz ist eine Stichprobe von eins. Wir haben das geprüft, statt darüber zu streiten. Vierundzwanzig Ankäufe tragen Wahrzeichen- oder Trophäencharakter offenkundig in sich: KaDeWe, Oberpollinger, Alsterhaus, die Alte Akademie, die Postsparkasse, das Kaufmannshaus, die Alsterarkaden, Sevens, die Karstadt- und Galeria-Kaufhof-Flagschiffe, Upper West in Berlin, die Globus-Häuser, beide Beteiligungen am Chrysler Building und der künftige Elbtower, zusammen ein Viertel des eingesetzten Geldes. Drei Objekte, die den Einwand am stärksten tragen, fallen ohnehin aus dem Zeitfenster: Am Hof in Wien wurde 2008 gehandelt, das KaDeWe 2012 und der Oberpollinger 2011, alle vor dem Beginn 2013; der Bauer Palazzo in Venedig hat keine erfasste Geschossfläche und ließ sich nie zuordnen.
Sie zu entfernen senkt den Aufschlag nicht. Der Median der verbleibenden 168 Ankäufe liegt beim 1,69-Fachen gegenüber dem 1,66-Fachen für den vollständigen zugeordneten Bestand, der Anteil über dem lokalen Median bleibt unverändert bei 72%, und nach dem eingesetzten Geld gewichtet bewegt sich die Zahl vom 2,00- auf das 2,02-Fache. Diese Bewegungen liegen innerhalb der Unschärfe der Schätzung: haltbar ist, dass der Aufschlag nicht fällt, nicht, dass das Entfernen der Wahrzeichen ihn hebt.
Die Wahrzeichen liefen bei einem Median von 1,45, unter dem übrigen Programm, und sechs der vierundzwanzig wurden schlicht unter ihrem lokalen Maßstab bepreist, darunter Globus in Bern beim 0,11-Fachen und das Erbbaurecht am Chrysler Building beim 0,33-Fachen. Der Mehrpreis sitzt im Grund und Boden, und in sehr wenig davon: elf Entwicklungsgrundstücke, deren Quadratfuß das ist, was der Käufer zu bauen beabsichtigt, und nicht das, was steht, liefen bei einem Median von 2,19 und gewichtet beim 4,51-Fachen. Auf diese elf entfallen 2,7% von allem, was Signa ausgab; die schärfsten Aufschläge des Programms sitzen also auf seinem kleinsten Stück Geld, der Elbtower allein beim 5,63-Fachen. Mit beiden Filtern laufen 158 stehende, nicht als Wahrzeichen eingestufte Gebäude bei einem Median von 1,58, 70,9% über lokal und gewichtet beim 1,97-Fachen, also unter dem vollständigen zugeordneten Bestand und nicht darüber. Der Aufschlag ist kein Artefakt einzigartiger Objekte und keines des Grundstücks.
Den Ausschlusstest als Tabelle anzeigen
| Ankaufsgruppe | Ankäufe | Anteil der Kaufsumme | Medianaufschlag | Über lokalem Median | Nach Kaufsumme gewichtet |
|---|---|---|---|---|---|
| Alle zugeordneten Ankäufe | 192 | 100,0% | 1,66× | 72,4% | 2,00× |
| Nur die Wahrzeichen | 24 | 25,0% | 1,45× | 75,0% | 1,94× |
| Nur Entwicklungsgrundstücke | 11 | 2,7% | 2,19× | 90,9% | 4,51× |
| Ohne die Wahrzeichen | 168 | 75,0% | 1,69× | 72,0% | 2,02× |
| Ohne Wahrzeichen und Grundstücke | 158 | 73,3% | 1,58× | 70,9% | 1,97× |
Bücher, die dem Markt vorausliefen, am weitesten 2017
2017 und 2019 überstieg der Bewertungsposten den gesamten Jahresüberschuss: ein Bewertungsgewinn von 1.001,9 Mio. € in einem Jahresüberschuss von 805,1 Mio. €, und ein Gewinn von 933,3 Mio. € in 909,1 Mio. €. Das operative Geschäft verlor in beiden Jahren vor der Bewertung Geld. Der Cashflow aus dem Ergebnis blieb flach, während sich die Bücher von 7,07 Mrd. € auf 13,17 Mrd. € beinahe verdoppelten. Die gezahlten Zinsen lagen 2019 bei 289,3 Mio. € gegenüber 231,1 Mio. € Ergebnis-Cashflow, und die Dividende von 201 Mio. € entsprach 87% der Liquiditätserzeugung des Jahres. Zwischen 2017 und 2021 zahlte Prime rund 1,9 Mrd. € an Zinsen und Dividenden gegenüber rund 1,6 Mrd. € Mieterlösen.
Die geprüften Zahlen als Tabelle anzeigen
| Signa Prime, Mio. € | 2017 | 2018 | 2019 |
|---|---|---|---|
| Bewertungsgewinn auf Renditeliegenschaften | 1.001,9 | 324,1 | 933,3 |
| Jahresüberschuss | 805,1 | 421,8 | 909,1 |
| Cashflow aus dem Ergebnis | 163,7 | 229,2 | 231,1 |
| Gezahlte Dividende | 72,4 | 120,4 | 201,0* |
| Jahresüberschuss ohne die Bewertung | −196,8 Mio. € | +97,7 Mio. € | −24,2 Mio. € |
| Gezahlte Zinsen | — | — | 289,3 |
Dem gegenüber steht unser marktimplizierter Pfad. Auf der Basis 2014 = 100 läuft der Index 118,4 im Jahr 2017, 136,7 im Jahr 2019, einen Höchststand von 166,1 im Jahr 2021, dann 158,1, 153,3 und 147,1 bis 2024. Ab seinem eigenen Jahr fortgeschrieben trägt der gehaltene Bestand einen implizierten Zuwachs über den Anschaffungskosten von +19,5% im Jahr 2019 (9,65 Mrd. € gegen 11,53 Mrd. €) und +45,2% auf dem Höchststand 2021 (8,41 Mrd. € gegen 12,22 Mrd. €), dann +35,7% im Jahr 2022 und +29,5% im Jahr 2023. Primes Bücher liefen diesem Pfad voraus, am weitesten 2017: teilt man den geprüften Bewertungsgewinn durch die Bücher, ergeben sich rund 16,5% im Jahr gegen etwa 6% für den Index. 2019 liegt nahe am Index, etwa 7,6% gegen 7,5%, und 2018 darunter. Allein beim für MSCI sichtbaren Bestand liegt die Lücke 2021 in der Größenordnung von 6 Mrd. €. Dieser Bestand ist eine Teilmenge des Konzerns, die Richtung ist also belastbar und die Größenordnung eine Untergrenze.
Index und implizierten Pfad als Tabelle anzeigen
| Jahr | Wiederverkaufsindex, 2014 = 100 | Bestand zu Anschaffungskosten | Marktimplizierter Wert | Implizierter Zuwachs über den Kosten |
|---|---|---|---|---|
| 2014 | 100,0 | — | — | — |
| 2017 | 118,4 | — | — | — |
| 2019 | 136,7 | 9,65 Mrd. € | 11,53 Mrd. € | +19,5% |
| 2021 | 166,1 | 8,41 Mrd. € | 12,22 Mrd. € | +45,2% |
| 2022 | 158,1 | — | — | +35,7% |
| 2023 | 153,3 | — | — | +29,5% |
| 2024 | 147,1 | — | — | — |
Schon bei moderaten Abwertungen war die Bilanz vor dem Zinsschock gebrochen
Prime definierte seinen Beleihungsauslauf als Anleihen zuzüglich Bankverbindlichkeiten, einschließlich Schulden auf zur Veräußerung gehaltene Vermögenswerte, geteilt durch die Bilanzsumme, die der Abschluss als Bruttovermögenswert bezeichnet. Der Nenner ist genau das, was neu bewertet wird: die Bankschulden wuchsen um 59%, von 4,37 Mrd. € im Jahr 2017 auf 6,93 Mrd. € im Jahr 2019, und die ausgewiesene Quote fiel dennoch, von 50% auf 46%.
Das Verschuldungsraster als Tabelle anzeigen
| Jahr | Ausgewiesener Beleihungsauslauf | Schulden / Liegenschaften zum Buchwert | −20% | −30% | −40% |
|---|---|---|---|---|---|
| 2017 | 50% | 61,8% | 77,3% | 88,3% | 103,0% |
| 2019 | 46% | 52,6% | 65,8% | 75,2% | 87,7% |
| 2022 | 46,9% (aus der Presse) | 75,9% | 94,9% | 108,4% | 126,5% |
Das Portfolio als Vielfaches seiner Mieterlöse zu bewerten ist eine Gegenprobe, die von unserem Index unabhängig ist. Beim 20- bis 25-Fachen der Erlöse von 465,86 Mio. € aus 2022, der Spanne, die Green Street auf vergleichbare börsennotierte Büroportfolios anwendet, ist das Portfolio 9,3 bis 11,7 Mrd. € wert, gegen 10,8 Mrd. € Schulden: 93 bis 116%. Erst beim 30,5-Fachen fällt es auf 76% zurück.
Unter diesem Stresstest überschreitet die Quote 2022 jede übliche Bankauflage, und bei einer Abwertung von 20% war sie bereits 2017 überschritten. Das ist ein Stresstest und keine Marktbewertung: unser eigener Index weist den gehaltenen Bestand bis 2023 über den Anschaffungskosten aus, und das Erlösvielfache in der unteren Grafik ist die stärkere Stütze. Eine Verwaltereingabe datiert die materielle Insolvenz der Signa Prime auf den 31. März 2022, also innerhalb dieses Fensters und nicht davor, während die Insolvenzverwaltung der Signa Holding deren eigene Insolvenz auf etwa November 2022 datiert. Unsere Schlussfolgerung ist, dass die Bilanz vor dem Zinsschock gebrochen war und der Schock nur die Möglichkeit nahm, sie weiterzutragen. Die Signa Holding meldete am 29. November 2023 Insolvenz an, und ihr Sanierungsplan bot den Gläubigern eine Quote von 30% gegen einen ausgewiesenen Bruttovermögenswert von 19,3 Mrd. €.
Was negative Zinsen verdeckten
Die Korrelation zwischen dem Einlagenzins der Europäischen Zentralbank und Signas jährlichen Ankäufen beträgt −0,35: die Ankäufe stiegen, während der Zins fiel. Die Aussage über das Regime ist die stärkere. Der Einlagenzins lag von Mitte 2014 bis Mitte 2022 bei oder unter null, und 73% der 14,1 Mrd. € wurden zwischen 2014 und 2020 ausgegeben, bei einem Einlagenzins von −0,09% oder darunter. Die Ausnahmen liegen spät und es sind genau jene Ankäufe, um die es in diesem Artikel geht: das Elbtower-Grundstück wurde im August 2022 bei einem Zins von null abgeschlossen, der Gänsemarkt 50 im November bei 1,5%, und rund 0,76 Mrd. € an Ankäufen aus 2023, darunter die drei Galeria-Kaufhof-Flagschiffe, bei einem Zins zwischen 2,5% und 4%.
Die Wende zeigt sich in drei Reihen zugleich. Der Einlagenzins stieg von +0,08% im Jahresdurchschnitt 2022 auf 3,31% im Jahr 2023. Das europäische Gewerbeimmobilienvolumen fiel von 385,4 Mrd. USD im Jahr 2021 auf 198,6 Mrd. USD im Jahr 2023. Signa kippte vom Nettokäufer zum Zwangsverkäufer: 23 Verkäufe und 2,76 Mrd. € im Jahr 2023, dann 34 Verkäufe, 3,49 Mrd. € und null Ankäufe im Jahr 2024. Nahezu das gesamte ausgewiesene Wertwachstum war Neubewertung und nicht Ertrag, was den Einstiegsaufschlag und die Bewertung zu einem einzigen Problem macht: Bücher, die auf Vielfachen ruhen, haben kein Polster, wenn das Vielfache sich bewegt.
Die Erkenntnis aus dieser Untersuchung: Die Abschlüsse gaben die Antwort, bevor der Markt sie gab. Bücher, die der eigenen Liquiditätserzeugung davonliefen, Dividenden aus Neubewertungen und eine Verschuldung, die schon moderate Abwertungen durch jede Bankauflage trieben. Mit der Starboard-Plattform ließen sich dieselben Prüfungen heute auf ein Haus anwenden, das Sie halten, oder auf eines, in das Sie investieren wollen.
Datenanhang: Methode
Transaktionsdaten. Der Datensatz von MSCI Real Capital Analytics liefert 530 Zeilen mit Signa-Bezug, datiert von 2004 bis 2026, davon 197 Ankäufe ab 2014 mit brauchbarem Preis je Quadratfuß. Die Preise kommen in US-Dollar und wurden zum täglichen Referenzkurs der Europäischen Zentralbank am Stichtag der jeweiligen Transaktion umgerechnet.
Vergleichsbildung. Der lokale Marktmedian ist der Medianpreis je Quadratfuß der 10 bis 20 vergleichbarsten erfassten Verkäufe. Vergleichbarkeit wird über vier Schlüssel bestimmt: Verkaufsjahr, Land, Objekttyp und ob die Lage zentral ist. Das Verhältnis von Signas Preis zu diesem Median ist der Aufschlag. 170 von 197 Ankäufen ließen sich zuordnen, ihre Vergleichsobjekte gezogen aus einem Bestand, der typischerweise 208 erfasste Verkäufe umfasst; beschränkt man sich auf Ankäufe mit mindestens fünf Vergleichsverkäufen, verschiebt sich der Median um drei Hundertstel. Die 170 zugeordneten enthalten fünf Ankäufe aus 2013, die Grafik 1 mitführt; der zugeordnete Bestand läuft also ab 2013, während die 197 bepreisten Ankäufe ab 2014 gezählt werden. Ein unabhängiger erneuter Abzug des Datensatzes im September 2026 ergibt höhere Zahlen, 229 bepreiste Ankäufe ab 2014 und 216 zugeordnete nach diesem Vergleichsmaßstab. Die Zahlen in diesem Artikel beruhen auf dem ursprünglichen Abzug, und der Unterschied liegt in Filtern, welche die zugrunde liegende Forschungsnotiz nicht dokumentiert.
Ausschlusstest. Da diese Schlüssel nicht für Einzigartigkeit kontrollieren, haben wir den Aufschlag erneut gerechnet, ohne die Objekte, die dem Einwand am stärksten ausgesetzt sind: 24 namentlich bestimmte Wahrzeichen- oder Trophäenankäufe und 11 Ankäufe von Entwicklungsgrundstücken, deren Fläche prospektiv statt bestehend ist. Beide Filter liefen gegen den vollständigen zugeordneten Bestand ab 2013, durchgehend neu gerechnet, weshalb dieser Test 192 zugeordnete Ankäufe beim 1,66-Fachen ausweist.
Preisgüte. Jede Zeile des Datensatzes mit 530 Zeilen trägt eine Güte: 271 Portfolio-Zuordnungen, 124 geschätzt, 80 annähernd, 31 bestätigt, 14 unbestätigtes Marktgerede und 10 gutachterlich bewertet. Nur drei dieser bestätigten Preise liegen innerhalb der 197 Ankäufe, jede Aufschlagszahl ruht also überwiegend auf Preisen, die als zugeordnet, geschätzt oder annähernd eingestuft sind.
Wertpfad. Der Wiederverkaufsindex stützt sich auf 1.783 Paare, getrennt für Einzelhandel und Büro gerechnet und im Verhältnis 79,2 zu 20,8 nach Signas eigenem Mix gemischt. Ein verketteter Median-Index des Preises je Quadratfuß wurde zuerst gebaut und wegen seiner Schwankungsbreite verworfen. Jeder Ankauf wird ab seinem eigenen Jahr fortgeschrieben und in dem Jahr herausgenommen, in dem das Objekt verkauft wurde.
Verschuldung. Wir haben die Quote neu gerechnet, die Schulden zum Nennwert gehalten und den Buchwert der Renditeliegenschaften um 0%, 20%, 30% und 40% gekürzt, anstelle von Primes Definition. Die Gegenprobe über das Erlösvielfache setzt das 20- bis 25-Fache an, gegen Signas eigene Gutachter mit dem 41-Fachen für Büro und dem 30-Fachen für Hotel und Einzelhandel.
Verworfener Test. Der Auftrag umfasste einen Test auf Verrechnungspreis-Aufwertungen bei konzerninternen Übertragungen. Jede Signa-Partei im Datensatz löst sich zu einer flachen Bezeichnung auf, Signa Group: es gibt keine Ebene Prime, Development oder Tochtergesellschaft, und keine Zeile führt Signa auf beiden Seiten eines Handels. Wir haben keinen Ersatz eingesetzt.
Was dies nicht zeigt
Sechs Grenzen, alle wesentlich. Der Einstiegsaufschlag beschreibt, wie Signa kaufte, und trennt für sich genommen kein scheiterndes von einem umsichtigen Haus: legt man denselben Filter über europäische Käufer, erreichen große institutionelle Fonds ohne jedes Solvenzproblem Werte auf oder über dem Niveau von Signa, während mehrere später gescheiterte Häuser unter dem Markt liegen. Was das Argument trägt, sind die Abschlüsse und nicht der Aufschlag. Die Aufschlagsverteilung ist zudem eine von geschätzten und nicht von festgestellten Preisen. Der Datensatz enthält auf 17 Zeilen eine Renditeangabe und nur auf einem der Ankäufe, es gibt also keinen Weg über Ertragsrenditen durch die Transaktionsdaten. Jede Signa-Partei löst sich zu einer einzigen flachen Bezeichnung auf, der Test auf Verrechnungspreis- Aufwertungen lässt sich daher nicht durchführen. Für 2020 liegt uns kein geprüfter Anker vor, und die Zahlen für 2021 und 2022 beruhen auf Presseberichten und nicht auf Abschlüssen, die wir gelesen haben. Und der Wiederverkaufsindex ist unsere Konstruktion und keine veröffentlichte Reihe, der Wertpfad und das darauf aufbauende Verschuldungsraster sind also modelliert. Nichts davon berührt die geprüften Zahlen zu Bewertung, Gewinn, Cashflow und Dividende, die das Rückgrat des Arguments bilden.
Die erste dieser Grenzen sollte man eher sehen als lesen. Jeder Aufschlag in diesem Artikel ruht darauf, wie MSCI jeden Preis einstuft, und die Güte, die einen festgestellten, verifizierten Kaufpreis bedeutet, umfasst drei Zeilen des Datensatzes.
Quellen
Geprüft. Signa Prime Selection AG, geprüfter Konzernabschluss nach den International Financial Reporting Standards, GJ2018 mit Vergleichszahlen 2017, eingereicht bei der Luxemburger Börse, wo Primes Anleihen notiert waren: Quelle für die Bewertungsgewinne 2017 und 2018, den Jahresüberschuss, den Cashflow aus dem Ergebnis, die Dividenden, die Bankschulden und den ausgewiesenen Beleihungsauslauf. Signa Prime Selection AG, geprüfter Konzernabschluss GJ2019, über denselben Weg eingereicht: Quelle für den Bewertungsgewinn 2019 von 933,3 Mio. €, den Jahresüberschuss von 909,1 Mio. €, den Cashflow aus dem Ergebnis von 231,1 Mio. €, gezahlte Zinsen von 289,3 Mio. €, Renditeliegenschaften von 13,17 Mrd. €, Bankschulden von 6,93 Mrd. € und den ausgewiesenen Beleihungsauslauf von 46%.
Daten Dritter. Transaktionsdaten von MSCI Real Capital Analytics, abgerufen im September 2026: alle Signa-Ankäufe und -Verkäufe, Preise, Flächen, Daten, Parteien, Lagen und Preisgüten sowie das Universum der Vergleichsverkäufe hinter jedem Vergleichsmedian. Der Einlagenzins der Europäischen Zentralbank und der tägliche Referenzkurs US-Dollar zu Euro, vom Wirtschaftsdatendienst der US-Notenbank, zur Währungsumrechnung. Die Spanne des Vielfachen von Green Street für vergleichbare börsennotierte Büroportfolios, 20 bis 25, verwendet in der Kapitalisierungs-Gegenprobe.
Aus der Presse. Presseberichte über den Kauf des Chrysler Building durch Signa und die RFR Holding im Jahr 2019 und über Signas Anteil von 50% daran. Presseberichte über Einreichungen der Signa Prime beim österreichischen Firmenbuch für die Zahlen 2021 und 2022, darunter Bloomberg über Die Presse zur Dividende von 201 Mio. € für 2019: Quelle für den ausgewiesenen Bruttovermögenswert von 18,8 Mrd. € Ende 2021, die Dividende von 225 Mio. € für 2021, Erlöse 2022 von 465,86 Mio. €, Schulden von 10,8 Mrd. €, Renditeliegenschaften von 14,23 Mrd. € und die ausgewiesene Quote von 46,9%. Keine geprüften Zahlen, die wir gelesen haben.
Gericht und Insolvenzverwaltung. Feststellungen des Wiener Insolvenzgerichts und Berichte der Insolvenzverwaltung: die Insolvenzanmeldung der Signa Holding vom 29. November 2023, die Datierung der materiellen Insolvenz der Signa Prime auf den 31. März 2022 und jener der Signa Holding auf etwa November 2022 durch die Insolvenzverwaltung, die im Sanierungsplan der Holding angebotene Gläubigerquote von 30% gegen einen ausgewiesenen Bruttovermögenswert von 19,3 Mrd. € und Benkos Bestechungsurteil vom November 2012, 2013 vom Obersten Gerichtshof bestätigt.
Unsere Schätzungen. Begründete Schlussfolgerung. Die Aufschlagsverhältnisse auf jeder Ebene, der Wiederverkaufsindex und jeder daraus abgeleitete marktimplizierte Wert, die Lücke von 6 Mrd. € im Jahr 2021, der Abwertungs-Stresstest auf den Beleihungsauslauf, die Gegenprobe von 93 bis 116%, der Ausschlusstest, die Korrelation von −0,35 und die Anteile nach Zinsregime sind sämtlich Starboards Konstruktion auf den obigen Quellen: modelliert, nicht berichtet. Die Schlussfolgerung zum Insolvenzfenster ist unsere Schlussfolgerung, gesetzt gegen die Datierung der Insolvenzverwaltung; sie ist unsere, nicht die der Verwaltung und nicht die des Gerichts.
Die Grafiken sind Aggregate lizenzierter Daten von MSCI Real Capital Analytics, erstellt von Starboard Research. Der Transaktionsdatensatz wurde im September 2026 abgerufen; jedes Verhältnis, jeder Index und jede Verschuldungszahl ist Starboards Schätzung auf den obigen Quellen und nicht geprüft. Die Quelldaten liegen in US-Dollar und in internationaler Schreibweise vor; Beträge sind in Euro umgerechnet und alle Zahlen in Text und Grafiken in deutscher Schreibweise gesetzt. Titelbild: Midtown Manhattan vom Empire State Building aus, das Chrysler Building vor dem East River und der Queensboro Bridge, von Eddie Mark Blair auf Unsplash. Das Erbbaurecht am Chrysler Building ist einer der namentlich genannten Ankäufe in Grafik 2.